随着AI算力密度不断提升,传统风冷散热慢慢碰到性能的天花板,液冷正从机房空调的替代方案,变成一套端到端的热管理系统工程,产业格局也发生了深刻变化,产业链价值边界从机房一次侧设备,往服务器内部、机柜侧还有二次侧系统延伸,行业竞争逻辑迎来重新塑造。
在风冷架构时代,散热产业链的价值集中在冷水机组、冷却塔、机房空调还有冷热通道管理这类机房基础设施上。液冷模式打破了原来的体系,把热管理链条延伸到芯片吸热、液体分配、跨回路换热还有全流程监控等方面,催生出冷板、CDU、分水器、快接头、液冷管路、冷却液、监测单元等全新的赛道。
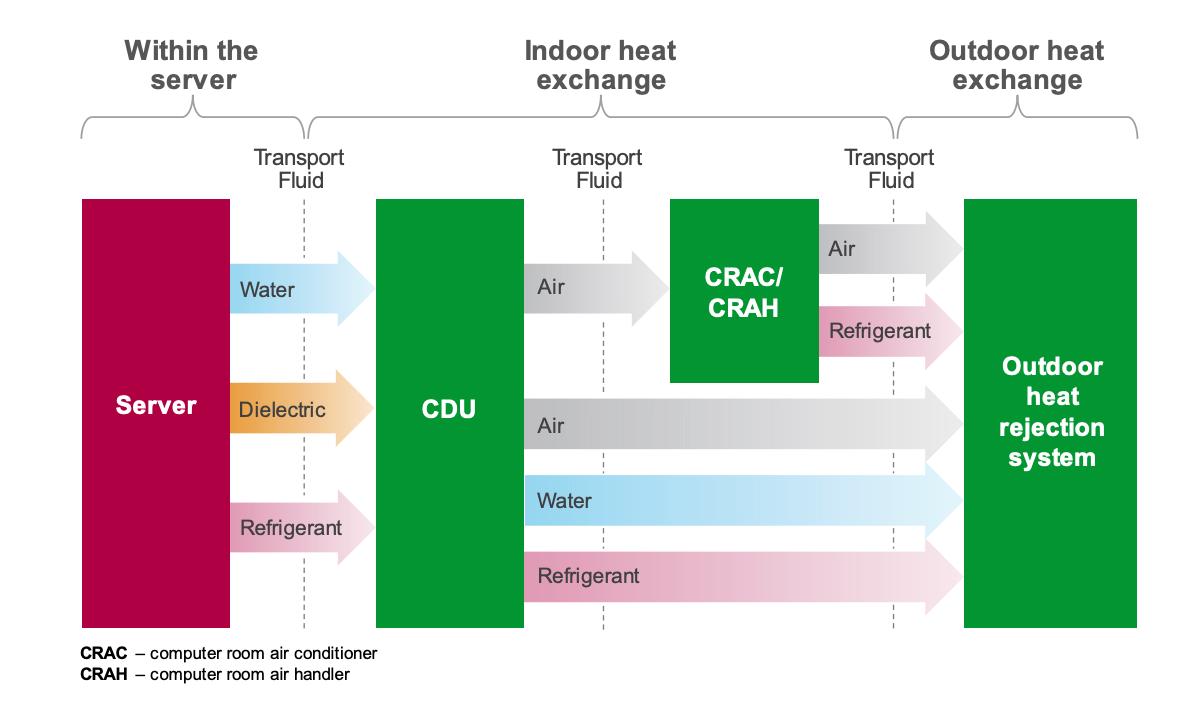
CDU 连接服务器技术冷却回路与设施侧排热系统
液冷并非对机房空调的单点替换,而是将散热系统由“室外冷源—机房送风”重构为“芯片吸热—液体分配—系统换热—室外排热”的端到端系统工程。
从国内产业布局来看,大陆厂商已完成液冷产业链主要环节覆盖。基于296条液冷业务条目统计,冷板相关业务数量位居首位,液冷管路阀门、一次侧系统、冷却液、CDU紧随其后,企业广泛布局芯片吸热、流体分配、系统换热、室外排热全链条。
上游的零部件是液冷新增价值最重要的承载区域,不过不同赛道的竞争逻辑差别明显,冷却液、密封材料、导热基材、铜铝结构材料决定整套系统传热效率、介质兼容性、防腐与密封可靠性;冷板、CDU、流体连接器、泵阀、传感器分别承担芯片导热、流体分配、二次回路换热与运行监测职能。赛道内部呈现明显分层:普通的管路、结构件,更着重于规模制造和成本竞争,而高端冷板、快速流体接头、CDU,特别依靠定制化设计、长时间可靠性验证还有头部客户认证,有更强的技术溢价和供给壁垒。
中游环节的核心价值不是简单地组装零部件,而是把分散的部件整合起来,变成稳定的、能批量复制的一体化解决方案。液冷系统集成商、ICT服务器厂商、专业液冷企业、数据中心基础设施服务商一起参与整机液路设计、管路布局、冷热源匹配、供电与控制系统联动,与此同时负责漏液监测、现场调试和持续运维。
液冷系统对温度、压力、介质洁净度、故障冗余有比较严苛的要求,光靠单一零部件供货没法支撑完整项目落地。各类参与者有着不一样的优势,服务器厂商掌控着整机设计还有客户入口,专业液冷厂商专注于热设计与定制方案,基础设施厂商擅长一次侧冷源、工程建设还有后期运维,而厂商竞争边界最后取决于跨环节系统协同能力。
下游需求遵循“高功率AI算力先行、传统数据中心跟进、多元场景持续渗透”的节奏逐步释放。现在AI智算中心、高密度算力集群是液冷核心落地的场景,云厂商、电信运营商、第三方IDC、超算中心是核心需求方,储能、新能源、工业计算这些领域根据设备的功耗、运行环境还有安全标准来灵活选液冷方案。
随着GPU服务器功耗、单机柜功率密度不断变高,客户采购的时候关注点也一直在变广,不再只盯着单一的PUE指标,还扩展到高密度部署、长期能稳定运行、能快速交付、运维得安全以及全生命周期的综合成本这些方面。
液冷能让芯片到冷却介质的传热路径变短,还能降低服务器风扇和机房送风的负荷,不过节能的效果还是会受到供液温度、地域气候、室外排热架构等多个条件的限制。
整体来说,液冷产业正处在从试点往规模化部署的关键阶段,产业链价值持续向内收敛,上游核心零部件、中游系统协同、下游算力场景需求相互推动,未来,那些能打通部件研发、整机适配、系统集成和批量交付,还能顺利通过主流算力平台认证的企业,将充分承接算力基础设施升级带来的产业红利。
关注我们
 扫描二维码关注微信


 手机站