AI大模型算力在快速更新迭代,GPU功耗一直在升高,液冷散热已经成了高端数据中心建设的必需,英伟达作为全球数据中心GPU市场的龙头,搭建起一套层级严苛的液冷供应商认证体系,牵引着全球液冷产业链的发展方向,国内企业正靠着不同的途径加快融入这个生态。
根据JPR统计数据,2025年第二季度英伟达数据中心GPU市场份额超过90%,
TrendForce预测,随着GBVR一体化机柜方案加速落地,2026年英伟达高端GPU出货量有希望同比增加26%;其中Blackwell系列在高端GPU出货总量中的占比将从61%提高到71%,头部厂商的市场优势进一步增强。
高端GPU规模放量,与此同时硬件功耗不断走高,倒逼服务器散热方案向液冷升级,也让英伟达供应链(NV链)成为观察液冷产业发展的核心窗口。
为了筛选合格的液冷配套厂商,英伟达弄了个逐级递进的液冷供应商认证体系,从基础合作资格到系统级交付能力一层一层地把关,主要分成NPN、RVL、AVL还有NPNTier1这四个层级。
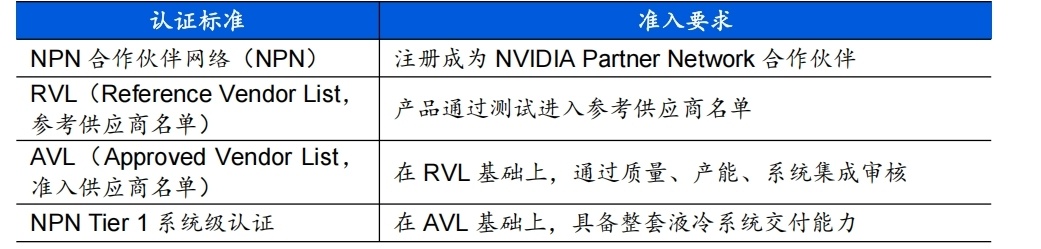
NPN合作伙伴网络是入局英伟达生态的基础门槛;RVL参考供应商名单,重点考核产品是否匹配英伟达平台技术规范,可供ODM、OEM厂商选型参考;AVL准入供应商名单,在RVL基础上进一步审核企业产品质量、产能规模、供货保障以及系统集成实力,是实现正式批量供货的关键条件;最高等级的NPNTier1系统级认证,则要求企业拥有完整液冷系统设计、集成与端到端交付能力。认证等级越高,企业承接高端AI服务器液冷项目、获取大额订单的竞争力也就越强。
高门槛认证也塑造出英伟达液冷供应链“海外厂商主导,国内企业加速突围”的竞争格局。在MGX供应商名单当中,液冷散热零部件长期由CoolIT、Boyd、维谛技术等海外厂商,以及奇鋐、双鸿等中国台湾厂商占据主要席位。
英伟达供应链有认证门槛比较高、客户粘性比较强、导入周期比较长的明显特点,新的参与者得走完多层认证,再加上ODM和终端客户的多重验证,才能实现规模化供货。
但近年国内厂商正在从系统集成、核心零部件两大层面,多点突破英伟达认证壁垒。
系统集成维度,英维克在2026年2月拿到英伟达NPNTier1系统级认证,成了继维谛技术之后,大陆又一家拿到这项顶级资质的液冷供应商。Tier1认证并非单一零部件合格,而是认可企业具备全套液冷系统端到端交付实力,英伟达可联合厂商向客户推出联名液冷整体方案。据媒体公开信息,依托该资质,英维克目前在英伟达中国区液冷机柜业务已经拿到近半数市场份额。
核心零部件层面,国内企业分化出并购拿证、自研产品认证两条路径切入RVL、AVL名单。领益智造通过收购拥有AVL、RVL双认证的立敏达,顺利进入Rubin架构Manifold供应链;蓝思科技计划收购PMGInternational,以此获取旗下元拾科技所持有的英伟达RVL认证。飞龙股份、川环科技等制造企业,则依靠自研产品完成验证,产品已经配套进入英维克这类一级供应商的供应链体系。
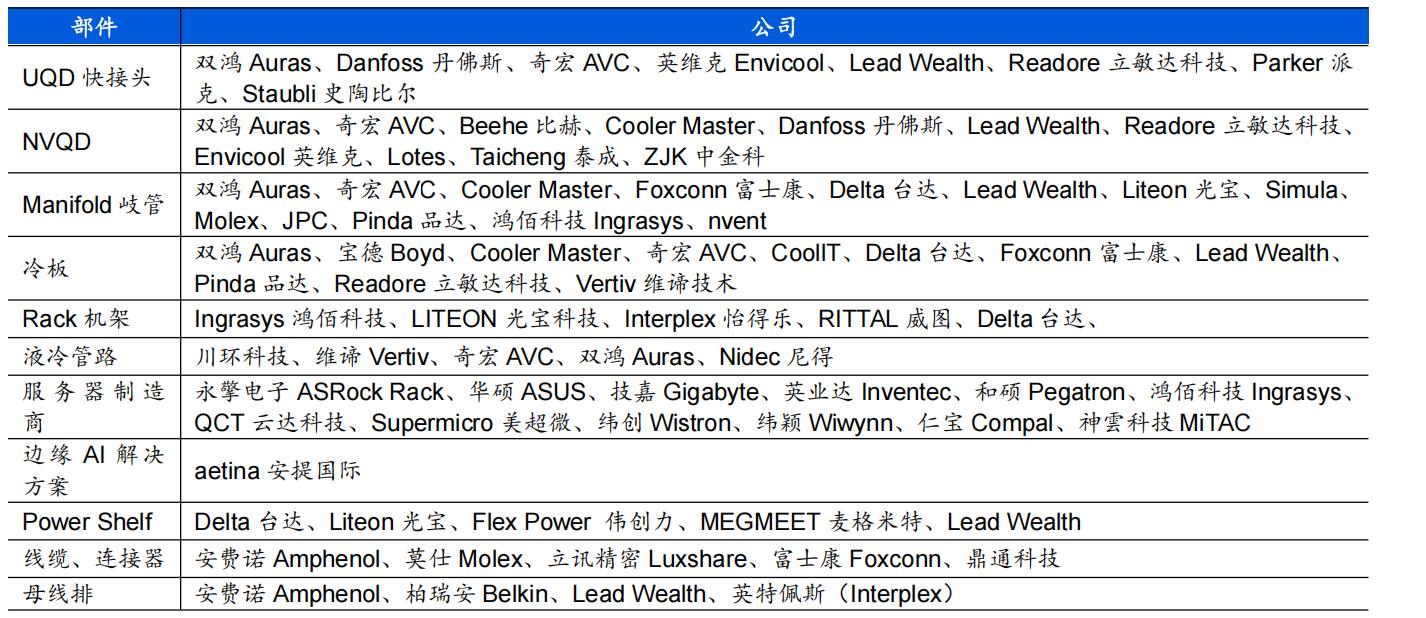
NVIDIA MGX供应商
总体来讲,国内液冷产业已然逐步搭建起分层参与英伟达生态的格局,系统集成商在奋力冲刺Tier1顶级供应商资质,零部件厂商在集中攻克RVL与AVL准入清单,传统制造企业则借由并购整合或者产品验证的途径,达成间接入局。
在算力产业不断扩张的大背景下,英伟达GPU出货量增长会一直带动液冷需求释放,不过多层级认证体系还是国内厂商得跨越的障碍,往后能不能持续拿到更高等级认证、扩大订单规模,会成为国内液冷企业竞争力的重要观察指标。
参考来源:
TrendForce,国海证券研究所
关注我们
 扫描二维码关注微信


 手机站